可再生能源补贴缺口不断扩大,发债手段解决是否可行?——兼论生物质能源产品的出路
我国可再生能源产业快速发展,风电、光伏、生物质能等装机规模稳居全球前列。与此可再生能源补贴缺口不断扩大,已成为制约行业健康发展的突出问题。据相关机构测算,截至2024年底,可再生能源补贴累计缺口已超过数千亿元,且随着存量项目补贴确权和新项目并网,缺口仍在持续扩大。在此背景下,通过发行专项债券或绿色债券来填补补贴缺口的思路被反复提及。用发债手段解决补贴缺口是否可行?对于其中处境尤为艰难的生物质能源产品而言,这又意味着什么?
一、补贴缺口从何而来?
补贴缺口的根本原因在于:补贴资金来源单一且增长有限,而补贴需求却因装机规模暴增而急剧放大。我国可再生能源电价附加是补贴的主要资金来源,标准历经多次调整,从最初的每千瓦时1厘提高至1.9分,但此后多年未再上调。风电、光伏在“抢装潮”下装机量连年翻番,biomass发电、垃圾发电、沼气发电等生物质能源产品也大量进入补贴目录,导致资金端“入不敷出”。补贴发放流程长、确权进度慢,企业应收账款高企,部分生物质发电企业甚至因补贴拖欠而陷入现金流断裂、停产倒闭的困境。
二、发债解决补贴缺口:看似可行,实则复杂
从理论上看,发债是一种跨期融资手段:政府通过发行债券,提前将未来的财政收入或专项收益变现,用于支付当前拖欠的补贴。只要未来有稳定的偿债来源,这种操作就可缓解燃眉之急,且不增加即期财政赤字压力。现实中也已有一些探索,如发行绿色政府专项债、碳中和债等。
具体而言,其优势包括:
- 迅速注入流动性:能率先解决历史拖欠,让企业尤其是现金流脆弱的生物质能源项目获得生存喘息。
- 稳定市场预期:彰显政府支持可再生能源的信用,吸引更多社会资本进入。
- 降低融资成本:政府信用背书下,发债利率通常低于企业自行融资成本。
可行性障碍不容忽视:
- 债务属性问题:若发行一般债券,最终仍需财政预算收入偿还,本质上是用未来的纳税人资金弥补当前补贴,并没有真正“创造”资金,反而形成代际转移。若依赖绿色债券定向偿还,则需要清晰、稳定的项目收益作为支撑,而可再生能源电价附加增长空间有限。
- 地方与中央财权事权划分:可再生能源补贴主要是中央事权,但地方政府若承担发债和偿还责任,很容易引发新的地方债务风险。
- 可能引发道德风险:一旦输血式发债成为常态,会继续刺激盲目上马项目,削弱行业技术进步和降本动力。
- 市场容量与期限错配:补贴缺口数额巨大、期限长,短期债券难以承接,长期债券又面临利率和通胀风险。
因此,发债手段能作为一项应急性、过渡性工具,但绝不能作为长期依赖的唯一解决方案。如果不同步推进补贴机制改革,比如建立补贴退坡动态调整、绿色电力证书交易、差价合约等市场化机制,发债只是在拖延问题,而非根治。
三、生物质能源产品的特殊困境与机遇
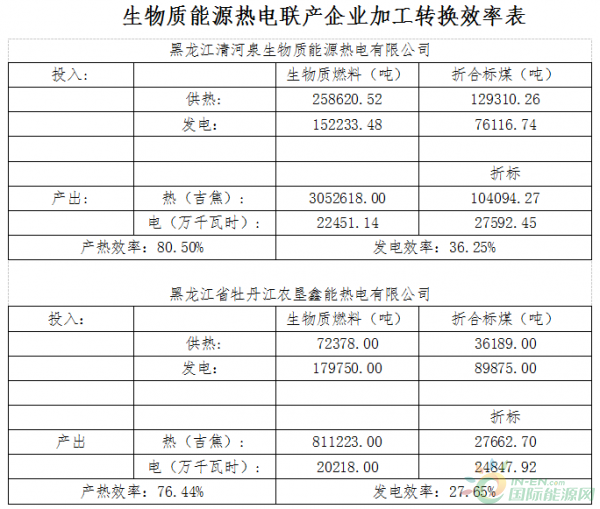
在所有可再生能源品类中,生物质能源产品(如农林生物质发电、垃圾焚烧发电、沼气、生物天然气、生物液体燃料等)受补贴缺口冲击最为剧烈。原因在于:
- 燃料成本高且刚性:较之风、光“靠天吃饭”,生物质原料收购、运输、储存成本占比较高,一旦补贴不到位,企业几乎无法盈利。
- 欠补金额大:很多生物质发电项目补贴占收入比重超过60%,被拖欠数年补贴后,大量企业步入破产边缘。
- 退出机制不畅:生物质项目往往承担着县域垃圾、农林废弃物的环保处置功能,难以像风电光伏那样简单退出。
因此,解决补贴缺口对生物质能源产品而言,更显紧迫。发债若能优先向历史欠补严重的生物质项目倾斜,可有效避免“绿色淘汰”甚至环保倒退。但更彻底的出路在于:多元弥补机制 + 产品高值化。
例如:
- 将生物质能纳入碳排放权交易、绿证交易范畴,使出售碳减排量、绿证成为新收入,不再单一依靠电价补贴。
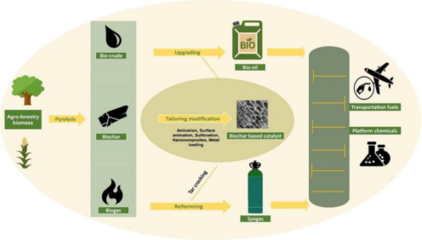
- 推动生物质能源产品升级,非粮生物基材料,食品、化工、医药等领域的技术与产品研发推广。政策助力产业的产品结构调整更是重大方向:如以生物基材料/产品代替石化塑料原料生产地膜、包装材料、纺织化纤等,以生物基航空燃料(SAF)、绿色甲醇/绿氢-F-T合成生物质液体等等实现碳减排和绿色化工,通过生物能源产品由原料初加工向上延申及产业链产品精深加工开发新技术生产能源、食品、饲料、有机肥及多种高附加值生物基化学品和材料,扩大收入来源。
- 强化地方政府环保责任,将生物质项目部分补贴与垃圾处理费、环保税收挂钩,增强地方配套支付意愿。
四、结论与建议
用发债手段解决可再生能源补贴缺口,是一种短期可行的缓和工具,尤其在化解生物质能源产品的存量欠补危机上可以发挥一定作用。但如果将其作为根本出路,很有可能陷入“发债—扩产—再发债”循环。有效的解决方案需打出组合拳:
- 理清存量:发行绿色专项债或引导基金,优先一次性化解历史拖欠,特别是生物质能项目。
- 改革增量:尽快推行可再生能源配额制+绿证交易,推动补贴退坡与市场化竞价。
- 多元融资:设立政府与社会资本合作的生物质能产业基金,引导REITs等创新工具进入生物质项目。
- 改变机制:在碳排放核算、绿证体系下给予生物质能更高权重,向高附加值产品倾斜。
可再生能源补贴缺口不是单纯缺钱问题,而是机制设计、产业结构与政策工具错配的集中反映。发债可行,但必须有退出和改革的时间表;而对于生物质能源产品来说,与其等待补贴施舍,不如加速走向自主造血和高值化发展的新路。如此,方能真正实现产业稳健与碳中和愿景的双赢。
如若转载,请注明出处:http://www.runhe-logistic.com/product/45.html
更新时间:2026-10-01 17:28:55